
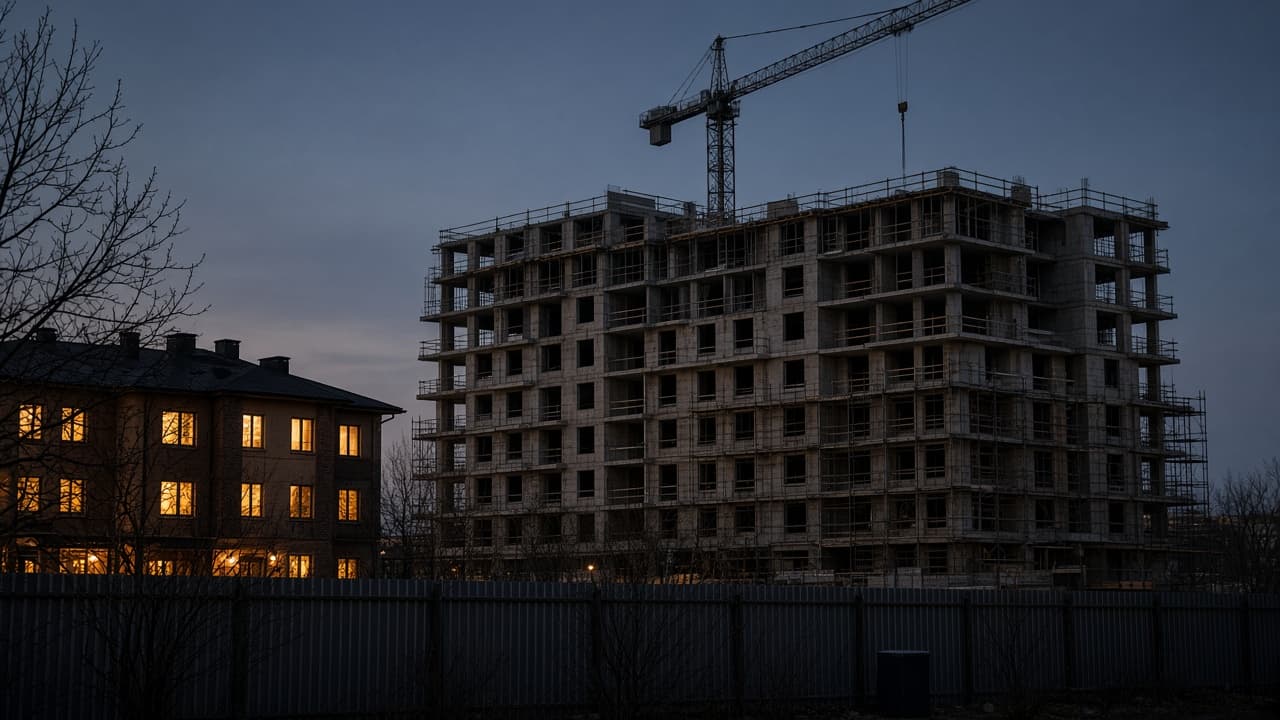
Эскроу в разговоре менеджера звучит как обещание, что с деньгами ничего не случится. Обещание в главном верное, и в деталях его стоит разобрать до того, как на площадке погаснет кран. Короткий ответ для дольщика в Москве: если дом не достроят и договор прекратится, сумму с эскроу возвращают. Длинный ответ — кому именно, в какой момент и чего эскроу не покрывает.
Где лежат деньги
Покупатель — депонент. Деньги зачисляются на счёт эскроу в уполномоченном банке. Застройщик до ввода дома и регистрации права распоряжаться ими не может. Стройку он ведёт на проектный кредит или на свои средства. Банк поэтому тоже заинтересован дотащить дом до ввода: иначе кредит висит, а эскроу раскрыть нельзя.
На эти деньги проценты дольщику не капают. Эскроу — не вклад и не инвестиция. Инфляция за три года стройки в эту схему не входит. Вернут номинал, который вы внесли, а не стоимость такой же квартиры на сегодняшнем московском рынке.
Если стройка встала
Основания вернуть деньги обычно такие: договор расторгнут, застройщик не исполнил обязанность по передаче, идёт банкротство. Банк отдаёт сумму депоненту, а не пускает её в конкурсную массу застройщика. Это и есть смысл реформы: вы не становитесь кредитором в общей очереди за недостроенный монолит.
Второй сценарий тоже живой. Объект могут передать другому застройщику, и тот достроит дом. Тогда эскроу остаётся на месте, договор продолжается, квартира в конце концов появляется. Какой путь выберут, решают в процедуре, с участием банка и региона. Дольщику в этот момент важно не подписать бумаги, которые отказываются от права на возврат «в обмен на ожидание ещё год».
Эскроу при банкротстве неустойку не возвращает
С эскроу приходит цена договора. Неустойка за просрочку, проценты, штраф — это требования уже к застройщику. Если компания в банкротстве, их заявляют в деле, и рассчитывать на них как на вторую сумму «сразу на карту» не стоит. Эскроу защищает взнос. Санкции живут отдельной, более слабой жизнью.
Есть и чужой риск, который путают с недостроем. Если лицензию теряет не застройщик, а банк, где открыт эскроу, включается страхование. По счетам эскроу в долевом строительстве лимит возмещения выше обычного вклада и доходит до 10 млн рублей. Квартира дороже этого лимита — повод ещё до сделки спросить, в каком банке открыт счёт. К остановке стройки этот лимит отношения не имеет: при банкротстве застройщика возвращают сумму на счёте, а не страховое возмещение.
Ипотека
При ипотеке на эскроу лежит и ваш взнос, и кредитные деньги. Платежи банку вы уже несёте, хотя ключей нет. Если счёт раскрывают обратно, «вернуть всё» не значит, что всю сумму перечислят вам. Кредитная часть уходит на погашение долга перед банком, вам возвращаются первоначальный взнос и то, что вы успели погасить. Порядок у банков отличается. Его спрашивают у своего банка до того, как вы отправите застройщику отказ от договора.
Если на площадке тишина
- Не подписывать допсоглашение о новом сроке и «урегулировании», пока не понятно, строится дом или вам предлагают простить просрочку.
- Смотреть проектную декларацию и сообщения на наш.дом.рф, а не только чат дольщиков. Слухи о банкротстве и официальный статус расходятся.
- Сверить дату передачи в ДДУ. Просрочка больше чем на два месяца даёт основание отказаться от договора в одностороннем порядке и запустить возврат с эскроу.
- Хранить платёжки и договор счёта эскроу. Банк возвращает деньги по документам, а не по пересказу менеджера.
Где в договоре банк и дата передачи
Найдите в ДДУ банк эскроу и дату передачи. Если дата прошла больше чем на два месяца назад, а ввода нет, это уже не «подождём до пятницы». Это основание для отказа от договора. Если дата ещё впереди, а на площадке тишина, пока рано расторгать по этому основанию: собирайте переписку и не меняйте срок своей подписью.
Пример с взносом 4 млн и кредитом 8 млн
Квартира стоит 12 млн рублей. Из них 4 млн — ваш взнос, 8 млн — ипотека. Вся сумма на эскроу. К моменту остановки стройки вы уже год платите банку. Если договор расторгается и банк-эскроу возвращает 12 млн, эти 12 млн не приходят вам целиком. Кредитные деньги закрывают остаток долга перед ипотечным банком. На руках остаются первоначальный взнос и то, что вы успели погасить из тела кредита. Проценты, которые вы уже отдали банку за год ожидания, эскроу не компенсирует. Их можно пытаться ставить в убытки застройщику, но это отдельное требование, и при банкротстве оно слабее, чем возврат самого счёта.
Поэтому до отправки отказа запросите в своём банке два числа: остаток основного долга на сегодня и порядок, в котором они заберут деньги с эскроу. Без этих чисел легко решить, что «вернут 12 миллионов», снять аренду и остаться с четырьмя.
Тишина на площадке ещё не банкротство
Тишина на площадке ещё не банкротство. Кран может стоять из-за финансирования, а дом через полгода достроят. Расторжение в этот момент законно, если два месяца просрочки уже есть, но оно обменивает квартиру на возврат номинала. Если вы хотите именно квартиру, а не деньги, сначала смотрите, не перешёл ли объект к другому застройщику и не раскрыт ли уже график достройки. На наш.дом.рф это видно раньше, чем в чате корпуса.
Банкротство застройщика запускает другую процедуру. Деньги на эскроу в конкурсную массу не входят, их возвращает банк. Параллельно дольщиков могут спросить, готовы ли они ждать нового застройщика. Ответ «готов» и ответ «верните деньги» лучше не давать устно на собрании. Письменное заявление фиксирует выбор. Собрание, где большинство ждёт квартиру, само по себе не отменяет ваше право на возврат, если основание для отказа от ДДУ уже наступило. Но документы надо подать, а не подразумевать.
И не путайте это с отзывом лицензии у банка. Тогда работает страхование счетов эскроу, лимит — до 10 млн рублей. Квартира дороже лимита — зона риска ещё на этапе выбора банка, задолго до того, как дом «не достроят».
Пока решение не принято, сохраните договор счёта эскроу, платёжки и переписку о сроках. Банк возвращает деньги конкретному депоненту, а не «дольщику из чата». Если квартиру брали в браке или в долях, в заявлении должны быть все, кто внёс деньги и кто указан в ДДУ. Один паспорт на двоих собственников возврат останавливает так же надёжно, как отсутствие основания для расторжения.
Цифры и сроки в тексте — общие правила на 26 октября 2026 года. Дата в вашем ДДУ и формулировки договора могут изменить и сумму, и следующий шаг.
Нужна помощь?
Юрист по эскроу и ДДУ. оценим, есть ли основание для возврата, подготовим отказ от договора и пакет для банка.
Приёмка квартиры. если дом всё же введут — примем квартиру и зафиксируем недостатки.
Проверка квартиры. независимый осмотр перед актом, когда стройка всё-таки доедет до ключей.